
Aproape toți părinții știu că ar trebui să vorbească despre bani cu copiii. Mulți amână. Un sondaj din 2026 a întrebat de ce, iar răspunsurile se strâng în trei motive: nu am timp, nu e încă vârsta, nu vreau să-l stresez. Am luat fiecare motiv pe rând și am căutat ce spune cercetarea despre el.
Pe scurt
- Familia e primul profesor despre bani pentru 56% dintre părinții întrebați în mai 2026, dar doar 15% se simt foarte pregătiți.
- Nu e prea devreme: obiceiurile legate de bani se formează în mare parte până pe la 7 ani. La școală, tema apare abia în clasa a VIII-a.
- Nu trebuie să fie stresant: discuțiile despre un obiectiv, despre împărțit și despre dăruit îi dau copilului control, nu griji.
- Nu cere mult timp: zece minute pe săptămână, cu banii lui reali, contează mai mult decât o lecție lungă.
Ce spun părinții din România
Asociația CFA România, cu sprijinul KRUK, a întrebat 856 de părinți, în mare parte din orașe, cum vorbesc cu copiii despre bani. Sondajul „Datoria mea de părinte” a fost făcut de iVox Research între 21 și 29 mai 2026 (Financial Intelligence):
- 56% spun că familia este principala sursă din care copiii învață despre bani;
- 15% se simt foarte pregătiți pentru acest rol, iar aproape 1 din 2 se bazează doar pe propria experiență;
- 4 din 10 vorbesc des cu copiii despre bani. La copiii de până la 4 ani, doar 29%; în adolescență, aproape 2 din 3;
- motivele pentru care amână: lipsa timpului (21%), ideea că nu e încă vârsta potrivită (20%) și teama de a-l stresa pe copil (16%).
Contextul explică de ce contează. În sondajul Comisiei Europene din 2023, doar 13% dintre adulții din România au răspuns corect la cel puțin patru din cinci întrebări despre bani, față de 26% media UE, iar 30% au nimerit cel mult una, cel mai mare procent din Uniune. În același timp, 51% dintre români își consideră cunoștințele despre bani foarte bune sau destul de bune în comparație cu ale celorlalți adulți din țară, față de 30% în UE (Flash Eurobarometer 525, anexa de date). Cu alte cuvinte, mulți părinți au învățat singuri, din greșeli, și nu au de la cine să copieze o metodă.
„Nu e încă vârsta”
E motivul cel mai ușor de înțeles și cel care se potrivește cel mai puțin cu cercetarea.
Un raport al Universității Cambridge pentru Money Advice Service a strâns ce se știe despre felul în care copiii mici își formează obiceiurile. Concluzia: deprinderile care stau la baza felului în care folosim banii, cum ar fi planificarea și amânarea unei plăceri, sunt în mare parte formate până pe la 7 ani (Whitebread și Bingham, 2013). Biroul american pentru protecția consumatorilor (CFPB) descrie aceeași ordine: la 3–5 ani se construiesc autocontrolul, memoria de lucru și planificarea, la 6–12 ani obiceiurile și normele, iar abia în adolescență cunoștințele și deciziile mari (CFPB, 2016).
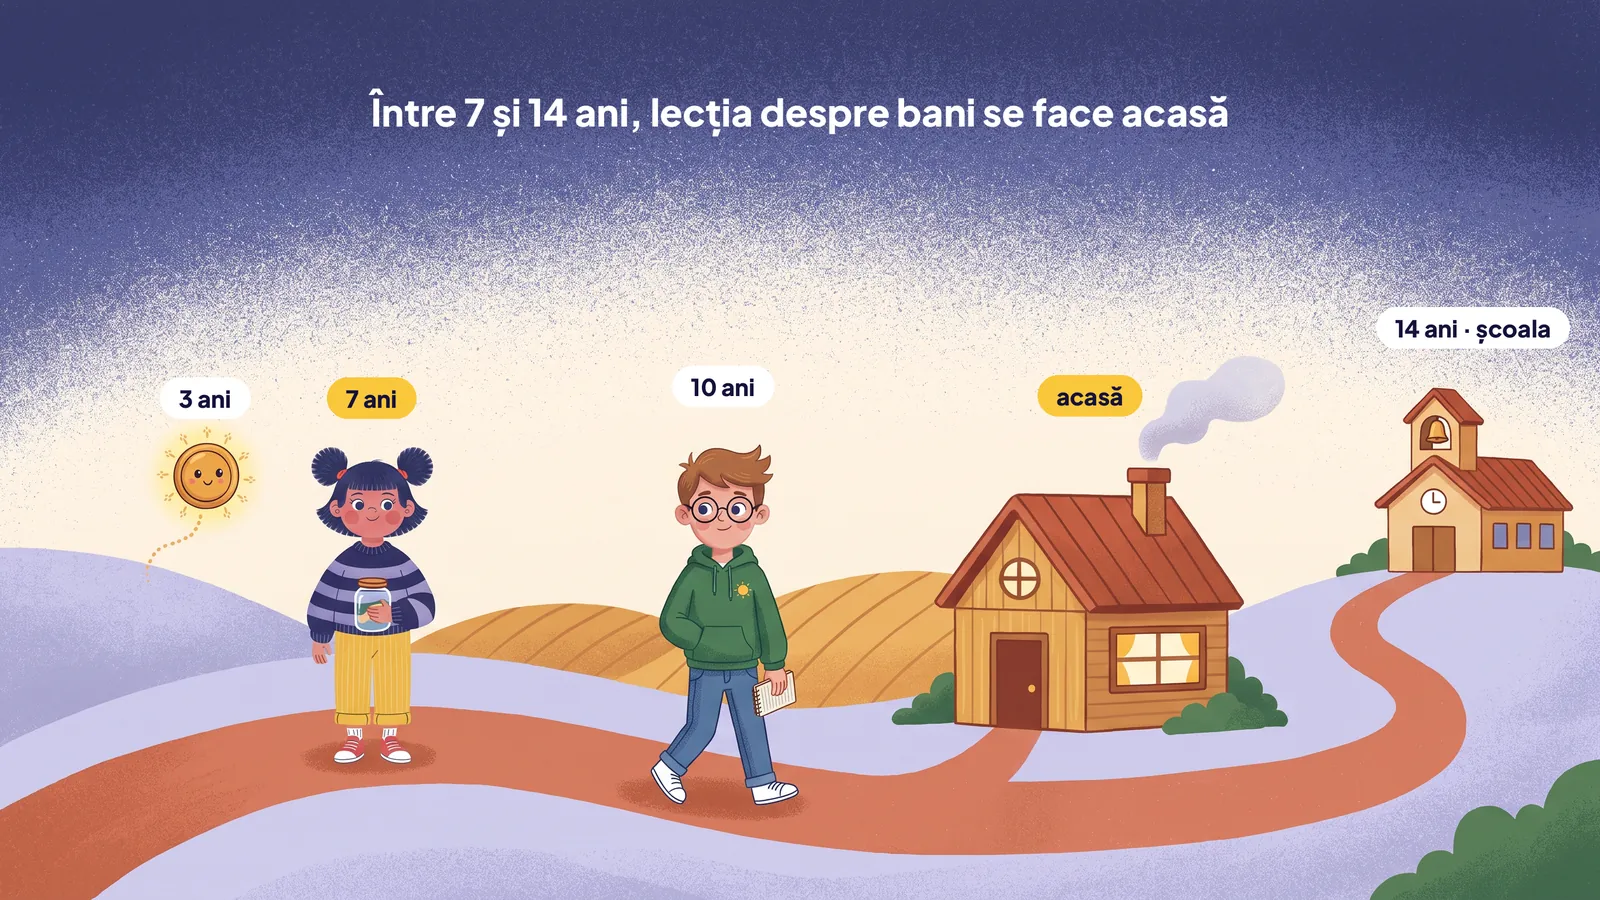
La școală, educația economico-financiară apare ca temă obligatorie a disciplinei Educație socială în clasa a VIII-a, o oră pe săptămână, din anul școlar 2020–2021 (Ministerul Educației). Între 7 și 14 ani rămân șapte ani în care lecția despre bani se face, oricum, acasă: din ce vede copilul la cumpărături, la cadouri, la discuțiile dintre adulți.
„Devreme” nu înseamnă explicații despre dobândă. La 4 ani înseamnă a aștepta o săptămână pentru ceva dorit sau a alege între două lucruri. Ce se potrivește la fiecare vârstă găsiți în ghidul educație financiară pe vârste.
„Nu vreau să-l stresez”
Teama e legitimă când discuția e despre grijile adulților: rate, salarii, facturi. Copilul nu le poate rezolva, iar despre ele părinții vorbesc oricum rar: 17% nu discută niciodată despre datorii cu copiii, iar 16% evită să spună venitul real al familiei, potrivit aceluiași sondaj.
Educația financiară a unui copil e însă despre altceva: despre banii lui și despre alegerile lui. Trei rezultate din cercetare arată că aceste discuții pot fi chiar plăcute:
- Dăruitul îi face fericiți pe cei mici. Într-un experiment cu copii sub 2 ani, aceștia au părut mai fericiți când au dat o bucurie decât când au primit-o, mai ales când i-a costat ceva din ce aveau (Aknin, Hamlin și Dunn, 2012).
- Banii cu un scop se păstrează mai ușor. Într-un studiu cu adulți din India, banii împărțiți în plicuri separate și etichetați, unul cu poza copilului, au fost cheltuiți mai greu decât banii ținuți la un loc (Soman și Cheema, 2011). Studiul nu a fost făcut pe copii, dar principiul e același cu al borcanelor etichetate.
- Părinții cântăresc mai mult decât școala. La peste 2.000 de studenți din primul an, influența părinților asupra felului în care se poartă cu banii a fost mult mai mare decât a experienței de muncă și a lecțiilor din liceu, la un loc (Shim și alții, 2010).
Un obiectiv al copilului, împărțit în trepte, și trei borcane cu destinație clară (pentru azi, pentru un vis, pentru cineva drag) îi dau copilului ceva de controlat. Metoda e descrisă pe larg în pușculița în trei.
„Nu am timp”
Lipsa timpului vine adesea din ideea că educația financiară e o lecție: te așezi, explici, verifici. Cercetarea despre cum își formează copiii obiceiurile spune altceva: contează experiența repetată cu bani reali, nu explicația. O analiză a studiilor despre copilărie și tinerețe leagă bunăstarea financiară a adulților de trei lucruri: funcțiile executive, ce văd copiii în familie și ce exersează singuri (Drever și alții, 2015).
În practică, asta înseamnă zece minute pe săptămână:
- O întrebare a săptămânii, la masă sau pe drum, fără test: „Dacă ai avea 10 lei azi, i-ai cheltui acum sau te-ar apropia de bicicletă?”
- Un pas mic cu banii lui: împarte banii de buzunar în cele trei borcane și vede cât mai e până la obiectiv.
- O decizie care îi aparține: ce face cu banii din borcanul pentru azi, chiar dacă alegerea vi se pare mai puțin bună. Greșelile mici de azi sunt lecții ieftine.
Pentru momentele din an în care apar oricum bani și cadouri, vedeți calendarul banilor în familie.
Prima discuție, pe vârste
Prima discuție nu are nevoie de pregătire. Întrebați, ascultați răspunsul până la capăt și abia apoi explicați.
| Vârsta | O întrebare de început | Ce ascultați |
|---|---|---|
| 3–6 ani | „Ce ți-ar plăcea mult de tot? Cât crezi că ar trebui să aștepți pentru el?” | Dacă înțelege că unele lucruri se așteaptă |
| 7–10 ani | „Dacă ai primi 50 de lei de la bunica, ce ai face cu ei?” | Dacă îi vine singur ideea de a păstra o parte |
| 11–14 ani | „Ce ai vrea să ai peste un an? Cât costă și cât poți pune deoparte pe lună?” | Dacă poate face singur socoteala |
Dacă vreți să mergeți mai departe, ghidul despre bani de buzunar arată cum să-i dați ca să fie o lecție, nu doar o cheltuială.
Ghidul pentru părinți, de descărcat
Am strâns datele și principiile din acest articol într-un ghid ilustrat de 17 pagini: cifrele din România, cinci principii cu sursele lor, prima afacere a copilului în familie, planul pentru 18 ani cu Junior Centenar și pașii pentru primele 15 minute. E gratuit, în format PDF, bun de citit pe telefon sau de arătat la o întâlnire cu alți părinți.
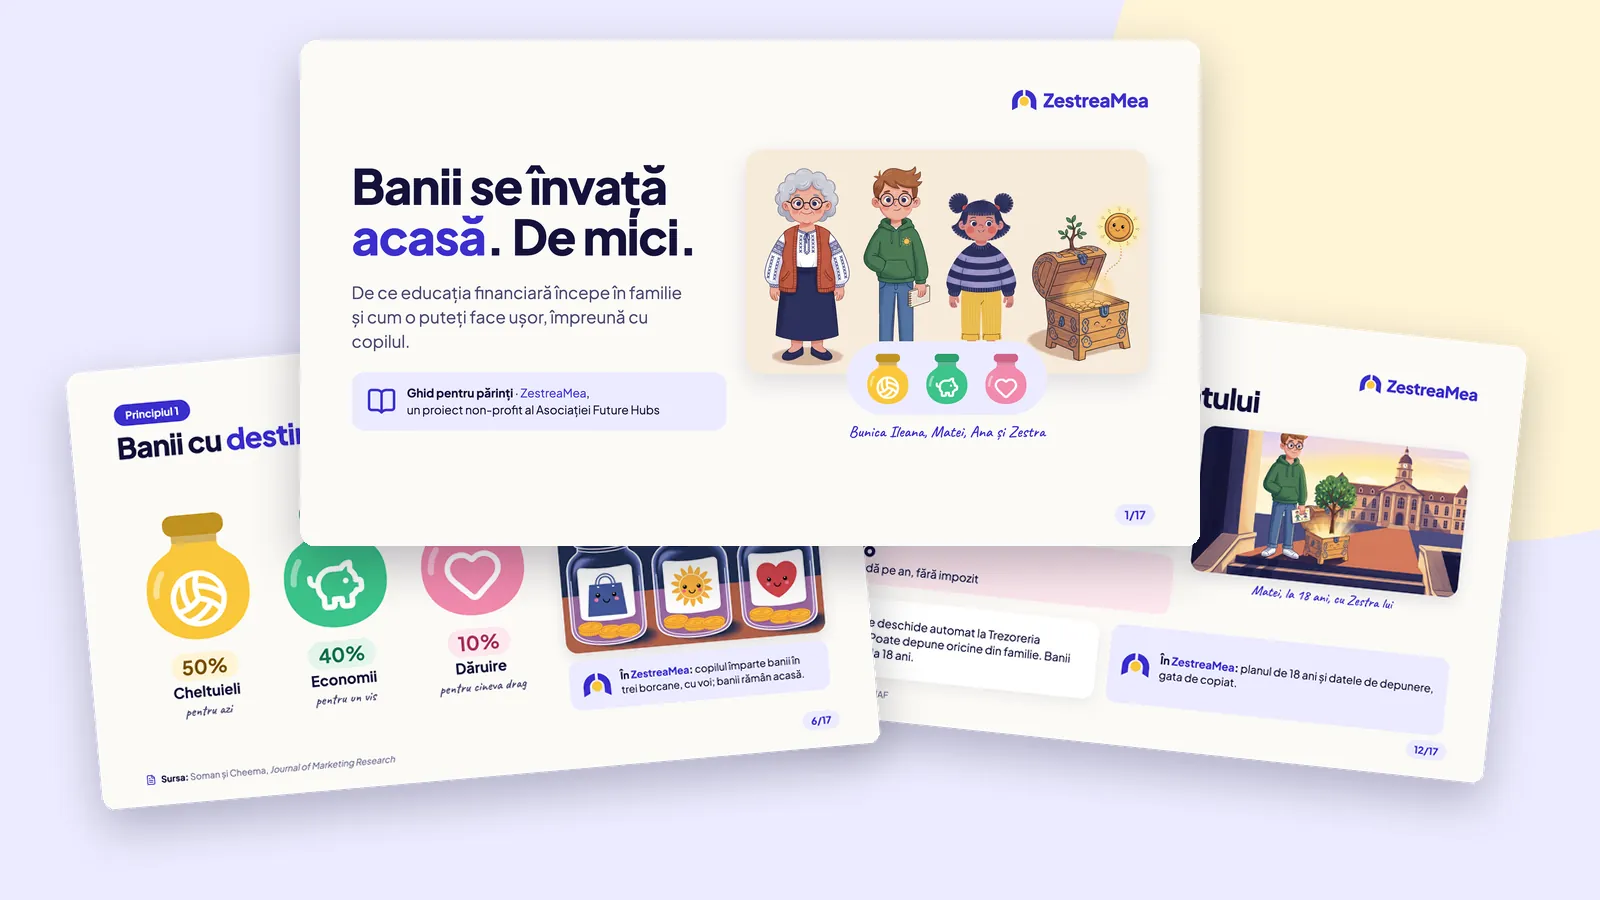
Descarcă ghidul pentru părinți (PDF, 17 pagini)
Ce puteți face săptămâna asta
- Alegeți o singură întrebare din tabelul de mai sus și puneți-o la masă, fără să corectați răspunsul.
- Stabiliți împreună un obiectiv al copilului, cu prețul lui scris pe o etichetă.
- Dacă bunicii sau nașii vor să ajute, spuneți-le obiectivul. Pentru economiile pe termen lung, vedeți cine poate depune în contul Junior Centenar.